A propos Charles de Laubier

Rédacteur en chef de Edition Multimédi@, directeur de la publication.

Ciné : la vidéo fait deux fois plus que les salles

En fait. Le 11 mai, le Centre national du cinéma (CNC) a publié – deux jours avant l’ouverture du Festival de Cannes – son bilan 2024. Tandis que les entrées en salles ont quasiment stagné à 185,2 millions d’entrées (+ 0,5 %), le marché de la vente vidéo, lui, s’offre une croissance à deux chiffres (+ 10,3 %).

En clair. Selon les calculs de Edition Multimédi@, le marché français de la vidéo – ventes par abonnement (SVOD), à l’acte ou à la location (VOD), et sur DVD (physique) confondues – devrait tutoyer les 3 milliards d’euros en 2025, si l’on applique la même augmentation que l’an dernier. En 2024, selon le dernier bilan du Centre national du cinéma et de l’image animée (CNC), ce marché a progressé de 10,3 % sur un an pour atteindre plus de 2,7 milliards d’euros – à 2.707,3 millions d’euros de chiffre d’affaires (1) précisément. Autrement dit, les Français dépensent deux fois plus en vidéo à la vente que pour les salles de cinéma. Ces dernières ont généré l’an dernier « seulement » un peu plus de 1,3 milliard d’euros – à 1.347,8 millions de chiffre d’affaires exactement (+ 1 % sur un an) – pour un total de 185,2 millions d’entrées au total en 2024 (France métropolitaine et Outre-Mer), en quasi-stagnation par rapport à l’année précédente (+ 0,5 %) et surtout en retrait de – 12,6 % par rapport à la moyenne 2017-2019. Le cinéma à la demande, lui, est plébiscité par les ménages en France, malgré une chronologie des médias (2) qui continue de lui être défavorable par rapport aux salles obscures (3). Les services de SVOD (Netflix, Amazon Prime Video, Disney+ et MyCanal en tête), qui doivent (suite)
Pinterest, le moteur de découverte visuelle devenu rentable, se fait moins discret avec l’IA

Créé il y a 15 ans, le petit réseautage de photos et d’images Pinterest fait des envieux : il a atteint les 570 millions d’utilisateurs actifs mensuels, en hausse de 10 % sur un an. Devenue très rentable en 2024, la plus discrète des « très grandes plateformes » mise sur l’IA pour mieux « monétiser ».

Pinterest affiche une santé insolente et une audience presque digne d’un Gafam : au mois de mai, la plateforme d’images et de photos à découvrir a atteint un record de fréquentation, avec 570 millions d’utilisateurs actifs mensuels. Cela correspond à une hausse de 10 % sur un an – et même 23 % sur deux. La monétisation de cette audience, mesurée selon l’indicateur ARPU (1) très surveillé par le PDG Bill Ready (photo) et consolidé par trimestre, a été de 1,52 dollars au premier trimestre 2025, en hausse de 5 % sur un an). Il peut dépasser les 2 dollars comme au dernier trimestre 2024 (à 2,12 dollars précisément).

Toujours imité, jamais égalé, même par Google
Les revenus pris en compte pour le calcul de l’ARPU proviennent principalement des activités en ligne des utilisateurs (génératrices de recettes), telles que les interactions avec des publicités ou des contenus sponsorisés – sur la base du coût par clic (CPC), du coût par mille impressions (CPM), du coût par jour (CPJ) ou, pour les vidéos, du coût par vue (CPV). Et 15 ans après sa création, la rentabilité est au rendez-vous : l’an dernier, Pinterest est devenu pour la première fois rentable en affichant son premier bénéfice net, à 1,86 milliard de dollars, pour un chiffre d’affaires de 3,64 milliards de dollars, en hausse de 19 %. Cotée en Bourse depuis avril 2019, l’ex-licorne (2) basée à San Francisco (California) a une capitalisation (3) de 21 milliards de dollars (au 30-05-25). La montée en puissance de Pinterest a toujours inquiété (suite)

Comment les IA génératives doivent assurer la rémunération des auteurs et des ayants droit

En mai, l’US Copyright Office aux Etats-Unis, l’EUIPO en Europe et le CSPLA en France ont chacun publié un rapport où est abordée la manière de rémunérer les auteurs lorsque leur création est utilisée par les IA génératives : licences légales obligatoire, gestion collective, place de marché, …

Les ChatGPT, Claude, Perplexity, Meta Ai et bien d’autres intelligences génératives vont devoir mettre la main au portefeuille pour rémunérer équitablement les auteurs et les créateurs lorsqu’elles utilisent leurs œuvres. Trois organismes ont chacun publié leur rapport dans le courant du mois de mai 2025 : l’US Copyright Office (USCO) aux Etats-Unis le 9 mai, l’Office de l’Union européenne pour la propriété intellectuelle (EUIPO) en Europe le 12 mai et le Conseil supérieur de la propriété littéraire et artistique (CSPLA) en France le 16 mai.
Du fair use aux accords de licences
La question commune à ces trois rapports est de savoir comment les IA génératives doivent rémunérer les ayants droit. L’USCO, rattaché au Congrès américain, estime dans les conclusions de son rapport – intitulé « Copyright and Artificial Intelligence, Part 3: Generative AI Training » (1) – que la doctrine du fair use propre aux Etats-Unis – qui consacre un « usage raisonnable » sans devoir de rétribution ni autorisation des ayants droit – « peut jouer un rôle ». Mais cette « tolérance » a ses limites. « L’exploitation commerciale de vastes corpus d’œuvres protégées dans le but de générer du contenu expressif susceptible d’entrer en concurrence sur les marchés existants, notamment lorsqu’elle repose sur un accès illégal aux œuvres, dépasse les limites du fair use », considère le Copyright Office américain.
Et de constater, sans pour autant donner d’exemples chiffrés, que « des accords de licence pour l’entraînement de l’IA – individuels comme collectifs – sont en train d’émerger rapidement dans certains secteurs, bien que leur disponibilité demeure encore inégale ». Pour autant, il estime (suite)

AI Act, DSA, MiCA, … Superposition réglementaire : le casse-tête européen pour les projets innovants

L’ambition européenne pour un « marché unique numérique » a généré un véritable labyrinthe de textes réglementaires que nul n’est censé ignorer, pas même les start-up et les fintech, sauf à devenir hors-la-loi. Mais à ce patchwork s’ajoute le manque de coordination entre autorités compétentes.

Par Arnaud Touati, avocat associé, et Mathilde Enouf, juriste, Hashtag Avocats

L’Union européenne a une ambition manifeste : réguler de manière exemplaire la transition numérique. Du règlement sur l’intelligence artificielle (AI Act) aux directives concernant les services numériques (DSA/DMA), en passant par la régulation des actifs numériques (MiCA) et la résilience opérationnelle du secteur financier (DORA), le législateur européen ne cesse d’introduire des normes structurantes. Chacun de ces textes, pris séparément, a pour objectif de pallier une carence. Ensemble, ils constituent un écosystème réglementaire complexe, parfois dépourvu de cohérence, souvent difficile à appliquer.
Accumulation de textes sans réelle coordination
Pour les initiatives novatrices, en particulier les start-up et les fintech, cette accumulation de normes peut rapidement devenir complexe. Cela est d’autant plus vrai que les normes et directives techniques ne cessent de croître, changeant constamment le champ de la conformité sans perspective de stabilité à moyen terme ni durabilité juridique. Actuellement, le cadre réglementaire en Europe se fonde sur plusieurs éléments-clés. L’AI Act (1) met en place une catégorisation des systèmes d’intelligence artificielle basée sur leur niveau de risque, imposant des exigences rigoureuses aux systèmes considérés comme étant « à haut risque ». Le DSA (2) et le DMA (3) ont pour objectif de réguler les grandes plateformes numériques tout en offrant une protection accrue aux utilisateurs. MiCA (4) régule la création de jetons et l’offre de services liés aux crypto-actifs. DORA (5) impose des normes rigoureuses de cybersécurité dans le domaine financier. De nombreux intervenants de l’écosystème sont également soumis aux règles (suite)

Nintendo, « l’entreprise de divertissement qui crée des sourires » (dixit son PDG), dépend trop de sa Switch

Shuntaro Furukawa, le patron de Nintendo depuis près de sept ans, place son écosystème de jeux vidéo Switch « au centre de tout » ce que fait la célèbre kabushiki gaisha (société par actions japonaise). Mais cette dépendance à la console s’avère très risquée. La diversification de « Big N » devrait s’accélérer.

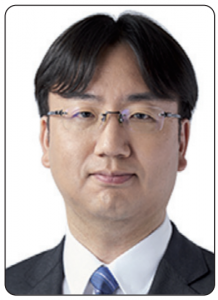
« En nous concentrant sur l’activité dédiée aux plateformes de jeux vidéo, nous exprimons l’attrait et la valeur de la Nintendo Switch – associée à des offres de jeux uniques tels que les titres Super Mario – comme une expérience qui peut être appréciée à tout moment, n’importe où et avec n’importe qui », a réaffirmé celui qui est PDG de la firme de Kyoto depuis le 28 juin 2018, après y être entré au milieu des années 1990 en intégrant l’incontournable case « Switch ». Shuntaro Furukawa (photo) s’est adressé ainsi aux actionnaires et aux investisseurs le 8 mai dernier, à l’occasion de la présentation des résultats annuels de la multinationale japonaise (clos le 31 mars), dont la 85e assemblée générale des actionnaires se tiendra le 27 juin 2025. Or le groupe Nintendo est plus que jamais dépendant de sa plateforme Switch puisqu’elle génère – matériel, logiciels (Nintendo Switch Online compris) et accessoires – 90,2 % du chiffre d’affaires total de l’exercice annuel qui s’est terminé le 31 mars 2025. Le problème pour la kabushiki gaisha (société par actions japonaise) est que lorsque les ventes de la Switch baissent, comme ce fut le cas au cours des deux dernières années, cela a un impact direct sur son chiffre d’affaires global : celui-ci a chuté de – 30 % sur un an, à 1.165 milliards de yens (7,19 milliards d’euros au taux de change du 31 mars).

Quand la Switch tousse, tout Nintendo s’enrhume
Et lorsque la Switch pique du nez, c’est toute la rentabilité de la firme de Super Mario qui accuse le coup : le résultat net annuel a reculé de – 43,2 % en un an, à 278,8 milliards de yens (1,72 milliard d’euros). Cette baisse des bénéfices s’explique par la chute des ventes des consoles de jeux vidéo Switch de – 31,2 %, à 10,81 millions d’exemplaires sur l’année fiscale terminé le 31 mars dernier, ainsi que par le déclin de – 22,2 des ventes de jeux, à 155,5 millions de logiciels vidéoludiques. Ces contreperformances ont aussi comme explication l’arrivée en fin de cycle de la Switch dite « originale », celle sortie en mars 2017 et sur l’architecture de laquelle se sont appuyés les autres modèles Switch Lite et Switch Oled – sorties respectivement en septembre 2019 et octobre 2021. Au total, tous modèles confondus depuis la sortie de la première Switch il y a huit ans, il s’est tout de même vendu (suite)